全球恐贪指数的 20 个核心维度:市场情绪从哪里来
逐项说明聚变智研恐贪指数的20维观察框架:波动率、动量、广度、新闻与社交情绪、资金流、杠杆和跨资产压力。
内容维护:聚变智研 · 产品文档与数据解读
价格变化告诉我们发生了什么,却不能单独解释背后的行为。聚变智研的 20 维框架同时观察市场在交易什么、资金流向哪里、投资者如何表达,以及风险怎样在资产之间传播。
20 个维度怎样构成观察框架?
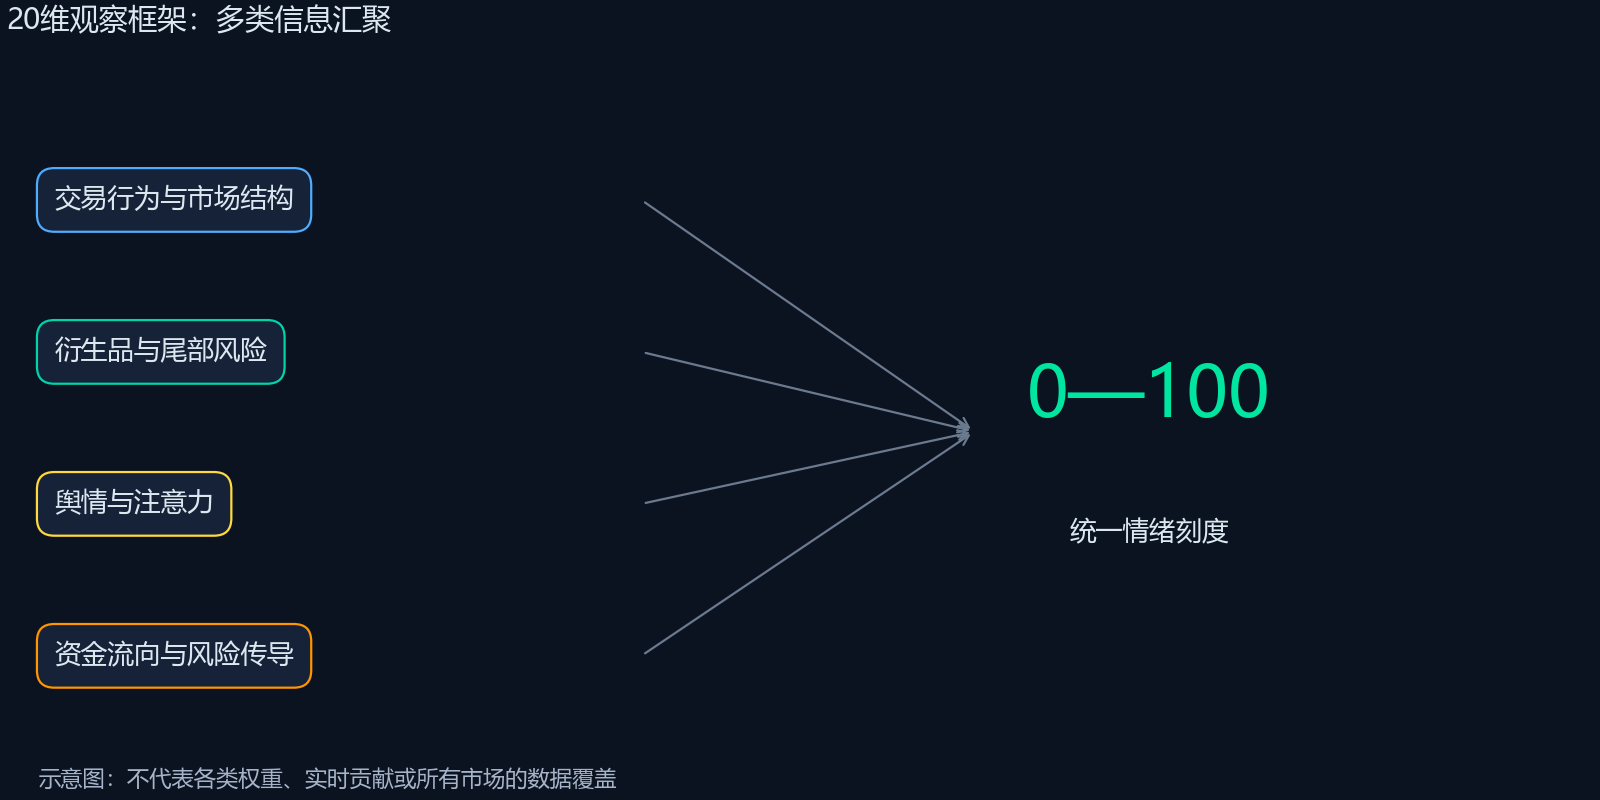
下面的示意图按信息类型组织观察维度。它展示的是分析框架,不是各类因子的权重或当前贡献。不同输入的更新频率和适用市场可能不同。
逐项理解 20 个核心维度
1. 波动率
观察预期波动的变化,识别防御情绪是否快速升温。
2. 市场动量
衡量主要股票指数相对中长期趋势的位置与偏离程度。
3. 涨跌广度
比较上涨与下跌股票数量,判断行情是否拥有广泛参与。
4. 市场微观结构
分析订单流失衡、主动买卖方向、盘口深度与价格冲击,捕捉交易层面的情绪变化。
5. 量价结构
分析成交活跃度与涨跌方向的配合,辨别资金态度。
6. 避险偏好
观察股票、债券、黄金等资产之间的风险偏好变化。
7. 期权情绪
通过看跌与看涨力量的相对变化,捕捉防御、乐观与极端预期。
8. 新闻语义情绪
对财经资讯进行实体识别、事件归因与情绪评分,过滤重复报道和标题噪声。
9. 社交媒体情绪
分析公开讨论的情绪方向、传播速度、互动强度与分歧度,识别群体情绪突变。
10. 投资者问卷
跟踪看多、看空与中性预期及其历史分位,观察主观信心是否进入极端区域。
11. 搜索关注热度
衡量风险与行情关键词的搜索异常度,捕捉交易行为发生前的注意力迁移。
12. 基金与 ETF 资金流
追踪申赎、净流入与资产类别迁移,观察真实资金的风险偏好选择。
13. 杠杆与融资热度
衡量融资规模、杠杆增速与可用现金变化,识别追涨能力和去杠杆压力。
14. 波动率期限结构
比较短、中、长期隐含波动率斜率,判断即时恐慌与长期风险预期的错位。
15. 期权偏度与尾部保护
观察虚值看跌期权溢价与波动率曲面,量化市场为极端下跌支付的保护成本。
16. 市场流动性压力
综合买卖价差、成交深度、冲击成本与换手效率,识别流动性收缩是否放大恐慌。
17. 相关性与离散度
比较股票同步性与个体差异,判断风险是否正在从局部向全市场扩散。
18. 资金风格轮动
跟踪成长与价值、防御与进攻、大盘与小盘之间的相对强弱和资金迁移。
19. 估值与交易拥挤度
结合估值分位、成交集中度、换手与持仓拥挤,识别乐观预期是否透支。
20. 跨资产金融压力
汇总利差、汇率、利率、信用与大宗商品联动,识别风险在资产之间的传导强度。
相近的指标为什么仍需分别观察?
波动率、波动率期限结构和期权偏度有关联,但分别回答预期波动有多大、风险集中在哪个期限、以及不同方向的保护成本有何差异。涨跌广度衡量参与范围,相关性则衡量个体走势的同步程度。
新闻与社交情绪反映公开表达,资金流和杠杆更接近实际资金行为。关注不一定转化为交易;多个高度相关的指标也不能被当作多份相互独立的证据。
更新频率和覆盖范围怎样影响解释?
例如,AAII 问卷统计个人投资者对未来六个月美国股市的看多、看空与中性预期,并按周发布。它与订单簿观测的时间尺度不同。这个例子用于说明更新频率和范围的重要性,不代表该问卷直接进入聚变智研每条序列。
模型说明包含清洗、标准化、平滑与动态校准。本文不披露具体权重及完整历史修订流程;观察框架说明与可完整复算的技术规范应当区分。
常见问题
20 个维度是否各占 5%?
不能从“20 个维度”推断每项权重都是 5%。本文未公开具体权重。
每个市场都具备全部输入吗?
输入覆盖和更新频率会因市场与数据类型而不同,20 维框架不代表每条序列都有完全相同的输入。
来源与数据说明
发布于 2026-10-24。方法框架由聚变智研维护,图表分别注明观测区间;文章图表不会随行情自动更新。